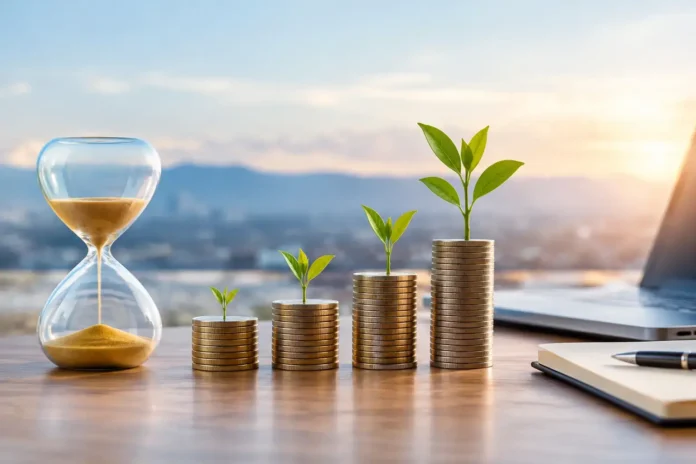
Ένας επενδυτής που χρειάζεται τα χρήματά του σε δύο χρόνια δεν μπορεί να λαμβάνει τις ίδιες αποφάσεις με κάποιον που χτίζει κεφάλαιο για τη συνταξιοδότησή του σε είκοσι χρόνια. Η σημασία του επενδυτικού ορίζοντα βρίσκεται ακριβώς εδώ: δεν είναι μια θεωρητική έννοια, αλλά το χρονικό πλαίσιο που καθορίζει πόσο κίνδυνο μπορείτε να αναλάβετε, πού θα τοποθετήσετε τα κεφάλαιά σας και πώς θα αντιδράσετε όταν οι αγορές κινηθούν εναντίον σας.
Η απόδοση έχει πάντα σημασία, αλλά η διάρκεια που μπορείτε να παραμείνετε επενδυμένοι συχνά έχει μεγαλύτερη. Μια σωστή επένδυση για έναν μακροπρόθεσμο στόχο μπορεί να είναι ακατάλληλη για χρήματα που θα χρειαστούν σύντομα. Η πειθαρχία ξεκινά όταν σταματάμε να αναζητούμε την «καλύτερη» επένδυση γενικά και αρχίζουμε να αναζητούμε την κατάλληλη επένδυση για τον συγκεκριμένο σκοπό μας.
Τι είναι ο επενδυτικός ορίζοντας
Επενδυτικός ορίζοντας είναι το διάστημα ανάμεσα στη στιγμή που επενδύετε τα χρήματά σας και στη στιγμή που αναμένεται να τα χρειαστείτε. Μπορεί να αφορά μια προκαταβολή για κατοικία, τις σπουδές ενός παιδιού, τη δημιουργία συμπληρωματικού εισοδήματος ή την οικονομική ανεξαρτησία.
Δεν πρόκειται πάντα για μια απόλυτα συγκεκριμένη ημερομηνία. Κάποιος μπορεί να θέλει να συνταξιοδοτηθεί σε δεκαπέντε χρόνια, αλλά να συνεχίσει να διατηρεί μέρος του χαρτοφυλακίου του επενδεδυμένο και μετά τη συνταξιοδότηση. Σε αυτή την περίπτωση, ο ορίζοντας δεν λήγει μονομιάς. Χωρίζεται σε επιμέρους ανάγκες: κεφάλαια για τα πρώτα χρόνια, κεφάλαια για μελλοντικές δαπάνες και κεφάλαια που μπορούν να συνεχίσουν να αναπτύσσονται.
Στην πράξη, οι επενδυτικοί ορίζοντες συχνά κατηγοριοποιούνται ως βραχυπρόθεσμοι, μεσοπρόθεσμοι και μακροπρόθεσμοι. Ένας βραχυπρόθεσμος ορίζοντας συνήθως αφορά λίγους μήνες έως τρία χρόνια. Ο μεσοπρόθεσμος μπορεί να εκτείνεται περίπου από τρία έως επτά χρόνια, ενώ ο μακροπρόθεσμος ξεπερνά συνήθως τα επτά ή δέκα χρόνια. Τα όρια δεν είναι κανόνας. Ο πραγματικός παράγοντας είναι πόση ευελιξία έχετε αν η αγορά βρεθεί σε πτώση όταν πλησιάζει η στιγμή της ανάγκης.
Η σημασία του επενδυτικού ορίζοντα για τον κίνδυνο
Οι μετοχές μπορούν να προσφέρουν σημαντική μακροπρόθεσμη ανάπτυξη, αλλά συνοδεύονται από μεταβλητότητα. Μια πτώση 15% ή 25% δεν είναι ασυνήθιστη στις αγορές. Για έναν επενδυτή με ορίζοντα είκοσι ετών, μια τέτοια περίοδος μπορεί να αποτελέσει μέρος της φυσιολογικής διαδρομής. Για έναν επενδυτή που χρειάζεται ρευστότητα σε δώδεκα μήνες, μπορεί να μετατραπεί σε πραγματική ζημία, επειδή δεν υπάρχει χρόνος για ανάκαμψη.
Αυτό εξηγεί γιατί η ανοχή στον κίνδυνο δεν είναι μόνο ψυχολογικό ζήτημα. Είναι και ζήτημα χρόνου. Μπορεί να αισθάνεστε άνετα θεωρητικά με τις διακυμάνσεις, αλλά αν ένα μέρος του κεφαλαίου προορίζεται για μια ανελαστική δαπάνη, όπως αγορά κατοικίας ή επιχειρηματική υποχρέωση, η δυνατότητά σας να αναλάβετε κίνδυνο μειώνεται.
Ο επενδυτικός ορίζοντας βοηθά επίσης να ξεχωρίσετε τη μεταβλητότητα από τον μόνιμο κίνδυνο απώλειας κεφαλαίου. Η ημερήσια πτώση μιας μετοχής δεν σημαίνει αυτομάτως ότι η επένδυση απέτυχε. Αν όμως αναγκαστείτε να πουλήσετε σε χαμηλή τιμή επειδή χρειάζεστε τα χρήματα, η προσωρινή μεταβλητότητα γίνεται οριστική απώλεια.
Ο χρόνος δεν εξαλείφει κάθε κίνδυνο
Ο μακρύς ορίζοντας δεν αποτελεί άδεια για απερίσκεπτες επιλογές. Μια υπερβολικά συγκεντρωμένη θέση σε μία μετοχή, ένας υπερχρεωμένος επενδυτής ή μια τοποθέτηση σε προϊόν που δεν κατανοεί παραμένουν επικίνδυνες αποφάσεις, ανεξάρτητα από το πόσα χρόνια απομένουν.
Ο χρόνος μπορεί να βοηθήσει ένα διαφοροποιημένο χαρτοφυλάκιο να απορροφήσει κύκλους της αγοράς. Δεν διορθώνει όμως κακή κατανομή κεφαλαίου, υψηλά κόστη, πανικό στις πτώσεις ή επενδύσεις χωρίς θεμελιώδη λογική. Η διάρκεια λειτουργεί υπέρ της ποιότητας και της πειθαρχίας, όχι υπέρ της κερδοσκοπίας.
Από τον στόχο στην κατανομή κεφαλαίου
Η σωστή σειρά σκέψης είναι απλή: πρώτα ορίζετε τον στόχο, μετά το χρονικό πλαίσιο και έπειτα επιλέγετε το επενδυτικό μείγμα. Πολλοί κάνουν το αντίστροφο. Βλέπουν μια μετοχή που ανεβαίνει, μια ελκυστική απόδοση ή μια δημοφιλή επενδυτική ιδέα και προσπαθούν εκ των υστέρων να τη συνδέσουν με έναν στόχο.
Για κεφάλαια που θα χρειαστούν σύντομα, η προτεραιότητα είναι η διατήρηση αξίας και η ρευστότητα. Η επιδίωξη υψηλότερης απόδοσης μπορεί να μοιάζει δελεαστική, αλλά δεν δικαιολογεί τον κίνδυνο να λείπει μέρος του κεφαλαίου όταν έρθει η ώρα της πληρωμής. Ένα αποθεματικό έκτακτης ανάγκης, για παράδειγμα, δεν πρέπει να εξαρτάται από το αν ο χρηματιστηριακός δείκτης βρίσκεται σε καλή περίοδο.
Για πιο μακρινούς στόχους, οι μετοχικές επενδύσεις και τα διαφοροποιημένα αμοιβαία κεφάλαια ή διαπραγματεύσιμα κεφάλαια μπορούν να έχουν μεγαλύτερο ρόλο. Ο επενδυτής έχει περισσότερο χρόνο να αντιμετωπίσει τις περιόδους αδυναμίας και να επωφεληθεί από τη δύναμη της επανεπένδυσης. Αυτό δεν σημαίνει ότι κάθε μακροπρόθεσμο χαρτοφυλάκιο πρέπει να έχει την ίδια έκθεση σε μετοχές. Η ηλικία, το εισόδημα, οι υποχρεώσεις, η γνώση και η προσωπική αντοχή στις διακυμάνσεις παραμένουν κρίσιμοι παράγοντες.
Η μετάβαση καθώς πλησιάζει ο στόχος
Ένα χαρτοφυλάκιο δεν πρέπει να μένει στατικό επειδή κάποτε ήταν σωστά σχεδιασμένο. Καθώς μειώνεται ο χρόνος μέχρι τον στόχο, αυξάνεται η ανάγκη προστασίας του κεφαλαίου που έχει ήδη δημιουργηθεί. Αυτή η διαδικασία συχνά περιγράφεται ως σταδιακή μείωση κινδύνου.
Ας υποθέσουμε ότι ένας επενδυτής αποταμιεύει για μια προκαταβολή κατοικίας σε οκτώ χρόνια. Στα πρώτα χρόνια μπορεί να έχει νόημα να διατηρεί μεγαλύτερη έκθεση σε αναπτυξιακά περιουσιακά στοιχεία. Όταν όμως απομένουν δύο χρόνια, η ίδια έκθεση ίσως δεν εξυπηρετεί πλέον τον στόχο. Μια έντονη διόρθωση λίγο πριν από την αγορά θα μπορούσε να αναβάλει ολόκληρο το σχέδιο.
Η προσαρμογή δεν χρειάζεται να είναι απότομη ούτε να γίνεται με βάση τις προβλέψεις για την αγορά. Γίνεται με βάση τη βεβαιότητα της ανάγκης. Όσο πιο συγκεκριμένη και κοντινή είναι μια μελλοντική δαπάνη, τόσο περισσότερο νόημα έχει να περιορίζεται η έκθεση σε μεγάλες διακυμάνσεις.
Τα συχνότερα λάθη των ιδιωτών επενδυτών
Το πρώτο λάθος είναι η χρήση του ίδιου χαρτοφυλακίου για όλους τους στόχους. Τα χρήματα για έκτακτες ανάγκες, για διακοπές, για κατοικία και για συνταξιοδοτική αποταμίευση δεν έχουν την ίδια αποστολή. Όταν όλα βρίσκονται στον ίδιο «κουμπαρά», γίνεται εύκολο να πουλήσετε επενδύσεις σε ακατάλληλη στιγμή.
Το δεύτερο λάθος είναι η σύγχυση ανάμεσα στον επενδυτικό ορίζοντα και στην επιθυμία για γρήγορο κέρδος. Κάποιος μπορεί να δηλώνει μακροπρόθεσμος επενδυτής, αλλά να ελέγχει καθημερινά τις τιμές και να πουλά στην πρώτη πτώση. Ο πραγματικός ορίζοντας φαίνεται στη συμπεριφορά σας όταν η αγορά είναι δύσκολη, όχι στην πρόθεσή σας όταν όλα ανεβαίνουν.
Το τρίτο λάθος είναι η παράβλεψη της ρευστότητας. Ακόμη και ένα καλό επενδυτικό σχέδιο χρειάζεται ταμειακό απόθεμα. Χωρίς αυτό, μια απρόβλεπτη δαπάνη μπορεί να αναγκάσει τον επενδυτή να ρευστοποιήσει θέσεις σε δυσμενή χρόνο. Η ρευστότητα δεν είναι αδράνεια κεφαλαίου όταν εξυπηρετεί σαφή σκοπό. Είναι εργαλείο προστασίας του συνολικού σχεδίου.
Τέλος, αρκετοί αλλάζουν ορίζοντα ανάλογα με τις ειδήσεις. Όταν η αγορά ανεβαίνει, αισθάνονται ότι μπορούν να πάρουν περισσότερο κίνδυνο. Όταν πέφτει, αποφασίζουν ότι χρειάζονται άμεσα ασφάλεια. Αυτή η αντίδραση συνήθως οδηγεί στο γνωστό μοτίβο: αγορά σε υψηλές τιμές και πώληση σε χαμηλές.
Πώς να ορίσετε τον δικό σας ορίζοντα
Ξεκινήστε γράφοντας για κάθε οικονομικό στόχο το απαιτούμενο ποσό, την πιθανή ημερομηνία χρήσης και το πόσο ευέλικτη είναι αυτή η ημερομηνία. Έπειτα διαχωρίστε τα χρήματα που δεν επιτρέπεται να μειωθούν σημαντικά από εκείνα που μπορούν να παραμείνουν επενδεδυμένα για χρόνια.
Χρήσιμο είναι να επανεξετάζετε το πλάνο τουλάχιστον μία φορά τον χρόνο και κάθε φορά που αλλάζει ουσιαστικά η ζωή σας: νέα εργασία, γάμος, παιδί, στεγαστικό δάνειο, μεταβολή εισοδήματος ή νέα επιχειρηματική υποχρέωση. Η επανεξέταση δεν σημαίνει συνεχείς συναλλαγές. Σημαίνει ότι επιβεβαιώνετε πως το χαρτοφυλάκιο εξακολουθεί να υπηρετεί τον στόχο για τον οποίο δημιουργήθηκε.
Ο επενδυτικός ορίζοντας δεν είναι μια λεπτομέρεια στο τέλος του σχεδιασμού. Είναι η αρχή του. Όταν γνωρίζετε πότε και γιατί θα χρειαστείτε τα χρήματά σας, μπορείτε να αντιμετωπίζετε τις κινήσεις της αγοράς με λιγότερο θόρυβο και περισσότερη κρίση. Αυτό είναι το θεμέλιο για αποφάσεις που αντέχουν όχι μόνο την επόμενη εβδομάδα, αλλά και τον χρόνο.