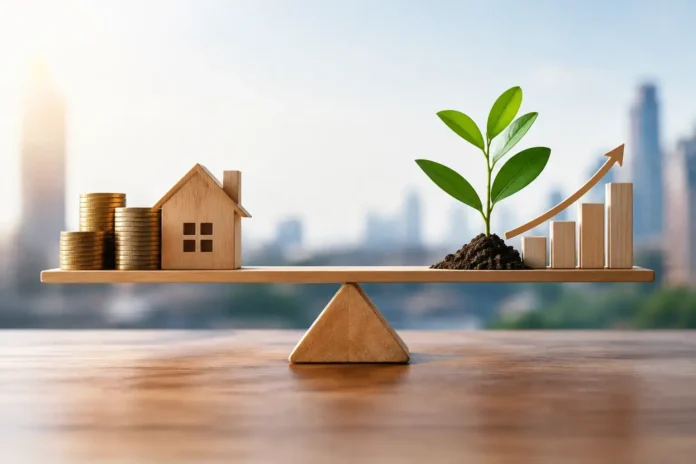
Η επιλογή ανάμεσα σε επένδυση αξίας ή ανάπτυξης δεν είναι ένα θεωρητικό δίλημμα για αναλυτές της Wall Street. Καθορίζει τι αγοράζετε, πόση μεταβλητότητα αντέχετε και πώς αντιδράτε όταν η αγορά αλλάζει κατεύθυνση. Ο επενδυτής που καταλαβαίνει τη διαφορά δεν προσπαθεί να προβλέψει τον επόμενο «νικητή». Χτίζει μια διαδικασία που μπορεί να ακολουθήσει και στις καλές και στις δύσκολες περιόδους.
Οι δύο προσεγγίσεις δεν είναι αντίπαλα στρατόπεδα με απόλυτους κανόνες. Είναι διαφορετικοί τρόποι αξιολόγησης μιας επιχείρησης, με διαφορετικές προσδοκίες για κέρδη, αποτίμηση και χρόνο. Η σωστή επιλογή εξαρτάται από τον στόχο σας, τον επενδυτικό σας ορίζοντα και κυρίως από τη συμπεριφορά σας όταν το χαρτοφυλάκιο πιέζεται.
Τι σημαίνει επένδυση αξίας
Η επένδυση αξίας βασίζεται στην αναζήτηση εταιρειών που διαπραγματεύονται σε τιμή χαμηλότερη από αυτή που εκτιμά ο επενδυτής ως εύλογη εσωτερική αξία τους. Με απλά λόγια, ο επενδυτής πιστεύει ότι η αγορά αποτιμά υπερβολικά αρνητικά μια εταιρεία, έναν κλάδο ή μια προσωρινή δυσκολία.
Οι μετοχές αξίας συχνά έχουν χαμηλότερους δείκτες αποτίμησης, όπως τιμή προς κέρδη (P/E), τιμή προς λογιστική αξία (P/BV) ή τιμή προς ελεύθερες ταμειακές ροές. Μπορεί επίσης να προσφέρουν υψηλότερη μερισματική απόδοση. Τραπεζικές, ενεργειακές, βιομηχανικές ή ώριμες καταναλωτικές εταιρείες συχνά εμφανίζουν τέτοια χαρακτηριστικά, χωρίς αυτό να σημαίνει ότι κάθε εταιρεία αυτών των κλάδων είναι αυτομάτως «φθηνή».
Το κεντρικό στοιχείο είναι το περιθώριο ασφάλειας. Αν η εκτίμησή σας για την πραγματική αξία μιας επιχείρησης είναι 20 ευρώ ανά μετοχή, δεν θέλετε απαραίτητα να αγοράσετε στα 19,80 ευρώ. Αναζητάτε μια σημαντική έκπτωση, ώστε ένα λάθος στις προβλέψεις ή μια επιδείνωση των συνθηκών να μην ακυρώσει πλήρως την επενδυτική λογική.
Η παγίδα της φαινομενικά φθηνής μετοχής
Μια χαμηλή αποτίμηση δεν είναι απόδειξη ευκαιρίας. Μπορεί να αντανακλά αδύναμη διοίκηση, υψηλό δανεισμό, υποχώρηση κερδών ή έναν κλάδο που συρρικνώνεται. Αυτή είναι η γνωστή παγίδα αξίας: η μετοχή μοιάζει φθηνή επειδή πράγματι αντιμετωπίζει μόνιμα προβλήματα.
Γι’ αυτό η ανάλυση δεν σταματά σε έναν δείκτη P/E. Ο επενδυτής χρειάζεται να εξετάσει την ποιότητα του ισολογισμού, τη δυνατότητα παραγωγής ταμειακών ροών, τη θέση της εταιρείας στον κλάδο και το κατά πόσο υπάρχει ρεαλιστικός καταλύτης για βελτίωση. Η υπομονή είναι απαραίτητη, αλλά δεν πρέπει να μετατρέπεται σε άρνηση της πραγματικότητας όταν τα θεμελιώδη μεγέθη επιδεινώνονται.
Τι σημαίνει επένδυση ανάπτυξης
Η επένδυση ανάπτυξης εστιάζει σε εταιρείες που αναμένεται να αυξήσουν τα έσοδα, τα κέρδη ή τις ταμειακές ροές τους με ταχύτερο ρυθμό από την ευρύτερη αγορά. Τέτοιες εταιρείες συνήθως δραστηριοποιούνται σε κλάδους με ισχυρή δυναμική, διαθέτουν ανταγωνιστικό πλεονέκτημα ή επανεπενδύουν μεγάλο μέρος των κερδών τους για επέκταση.
Οι μετοχές ανάπτυξης μπορεί να φαίνονται ακριβές με βάση τους παραδοσιακούς δείκτες. Ένα υψηλό P/E δεν αποτελεί απαραίτητα υπερβολή, εφόσον τα μελλοντικά κέρδη αυξάνονται ουσιαστικά και με διάρκεια. Ο επενδυτής εδώ πληρώνει σήμερα για την πιθανότητα μεγαλύτερων κερδών αύριο.
Αυτό κάνει την προσέγγιση ελκυστική, αλλά και απαιτητική. Όταν οι προσδοκίες είναι υψηλές, ακόμη και καλά αποτελέσματα μπορεί να μην αρκούν. Αν μια εταιρεία ανακοινώσει ανάπτυξη 20%, ενώ η αγορά περίμενε 30%, η μετοχή μπορεί να πιεστεί έντονα. Η τιμή της δεν ενσωματώνει μόνο την τρέχουσα εικόνα, αλλά και μια σειρά υποθέσεων για το μέλλον.
Ο κίνδυνος των υψηλών προσδοκιών
Οι μετοχές ανάπτυξης επηρεάζονται συχνά περισσότερο από τα επιτόκια. Όταν τα επιτόκια αυξάνονται, η παρούσα αξία των κερδών που αναμένονται πολλά χρόνια αργότερα μειώνεται. Αυτό εξηγεί γιατί εταιρείες με ισχυρές προοπτικές μπορούν να υποχωρήσουν απότομα, ακόμη και χωρίς δραματική αλλαγή στις καθημερινές τους δραστηριότητες.
Ο επενδυτής ανάπτυξης πρέπει να ξεχωρίζει την πραγματική επιχειρηματική πρόοδο από τον ενθουσιασμό της αγοράς. Αύξηση πωλήσεων χωρίς διαδρομή προς βιώσιμη κερδοφορία, υπερβολική εξάρτηση από χρηματοδότηση ή ασαφές ανταγωνιστικό πλεονέκτημα είναι σημάδια που απαιτούν προσοχή.
Επένδυση αξίας ή ανάπτυξης: οι ουσιαστικές διαφορές
Η διαφορά δεν είναι απλώς «φθηνές» έναντι «ακριβών» μετοχών. Η επένδυση αξίας ξεκινά από την απόσταση ανάμεσα στην τρέχουσα τιμή και την εκτιμώμενη αξία. Η επένδυση ανάπτυξης ξεκινά από την ικανότητα μιας εταιρείας να δημιουργεί μεγαλύτερα κέρδη στο μέλλον.
Στην αξία, ο βασικός κίνδυνος είναι ότι η αγορά έχει δίκιο και η εταιρεία δεν θα ανακάμψει. Στην ανάπτυξη, ο βασικός κίνδυνος είναι ότι η εταιρεία θα συνεχίσει να αναπτύσσεται, αλλά λιγότερο γρήγορα από όσο έχει ήδη προεξοφλήσει η τιμή της μετοχής.
Υπάρχει και διαφορά στη ψυχολογία. Ο επενδυτής αξίας συχνά αγοράζει όταν το κλίμα είναι αρνητικό και η δημοφιλία μιας εταιρείας χαμηλή. Ο επενδυτής ανάπτυξης χρειάζεται να αντέχει μεγάλες διακυμάνσεις, καθώς οι προσδοκίες αναθεωρούνται διαρκώς. Και στις δύο περιπτώσεις, η πειθαρχία έχει μεγαλύτερη σημασία από την προσπάθεια να εντοπιστεί η τέλεια χρονική στιγμή αγοράς.
Ποια προσέγγιση ταιριάζει στο δικό σας χαρτοφυλάκιο
Αν αναζητάτε εισόδημα από μερίσματα, προτιμάτε ώριμες επιχειρήσεις και αισθάνεστε πιο άνετα με μετρημένες αποτιμήσεις, η αξία μπορεί να ταιριάζει περισσότερο στη φιλοσοφία σας. Αυτό δεν σημαίνει χαμηλό κίνδυνο. Μια εταιρεία με υψηλό μέρισμα μπορεί να το μειώσει, ενώ η χαμηλή αποτίμηση δεν εμποδίζει μια σημαντική πτώση της μετοχής.
Αν έχετε μακρύ χρονικό ορίζοντα, μπορείτε να ανεχθείτε υψηλότερη μεταβλητότητα και κατανοείτε ότι η ανάπτυξη συχνά συνοδεύεται από έντονες διορθώσεις, οι μετοχές ανάπτυξης μπορούν να έχουν θέση στο χαρτοφυλάκιό σας. Χρειάζεται όμως να μην εξαρτάται η οικονομική σας ασφάλεια από το αν θα επιβεβαιωθεί μια αισιόδοξη πρόβλεψη.
Για πολλούς ιδιώτες επενδυτές, η πιο συνετή απάντηση δεν είναι η αποκλειστική επιλογή μιας πλευράς. Ένα διαφοροποιημένο χαρτοφυλάκιο μπορεί να περιλαμβάνει ποιοτικές εταιρείες αξίας και εταιρείες με αποδεδειγμένη αναπτυξιακή πορεία. Η κατανομή εξαρτάται από ηλικία, εισόδημα, ρευστότητα, άλλες υποχρεώσεις και επενδυτικό ορίζοντα.
Ένα πρακτικό πλαίσιο πριν αγοράσετε
Πριν χαρακτηρίσετε μια μετοχή ως αξίας ή ανάπτυξης, ξεκινήστε από την επιχείρηση και όχι από την τιμή στο ταμπλό. Εξετάστε αν αυξάνονται οι πωλήσεις και τα κέρδη, αν ο δανεισμός είναι διαχειρίσιμος και αν οι ταμειακές ροές στηρίζουν τις υποσχέσεις της διοίκησης. Δείτε επίσης πώς χρησιμοποιεί η εταιρεία τα κέρδη της: επανεπενδύει αποδοτικά, μειώνει χρέος, διανέμει μέρισμα ή προχωρά σε εξαγορές χωρίς σαφή στρατηγική;
Στη συνέχεια, ρωτήστε τι πρέπει να συμβεί για να δικαιωθεί η επένδυσή σας. Για μια μετοχή αξίας, ίσως χρειάζεται βελτίωση κερδοφορίας, μείωση δανεισμού ή εξομάλυνση ενός προσωρινού προβλήματος. Για μια μετοχή ανάπτυξης, ίσως χρειάζεται διατήρηση υψηλών ρυθμών πωλήσεων και διεύρυνση περιθωρίων κέρδους. Όσο περισσότερες αισιόδοξες υποθέσεις απαιτούνται, τόσο μεγαλύτερη προσοχή χρειάζεται.
Τέλος, ορίστε από πριν τι θα σας έκανε να επανεξετάσετε τη θέση σας. Δεν πρόκειται για μηχανικό stop loss, αλλά για επενδυτική πειθαρχία. Αν η αρχική υπόθεση καταρριφθεί από τα στοιχεία, η προσκόλληση σε μια μετοχή δεν είναι υπομονή. Είναι άρνηση διαχείρισης κινδύνου.
Η καλύτερη επιλογή δεν είναι εκείνη που κυριαρχεί στις συζητήσεις της αγοράς, αλλά εκείνη που μπορείτε να εξηγήσετε με καθαρά κριτήρια και να διατηρήσετε χωρίς παρορμητικές αποφάσεις. Ξεκινήστε από τους στόχους σας, κρατήστε επαρκές ταμείο ασφαλείας και αφήστε την ανάλυση – όχι τον θόρυβο – να καθοδηγεί κάθε επόμενη αγορά.