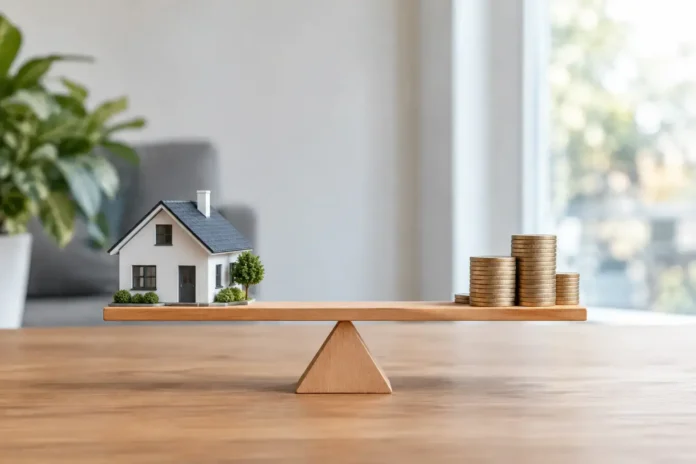
Η ερώτηση «ενοίκιο ή αγορά κατοικίας» δεν απαντάται με έναν απλό πολλαπλασιασμό του μηνιαίου ενοικίου. Για ένα νοικοκυριό, η κατοικία είναι ταυτόχρονα ανάγκη, μεγάλη δέσμευση κεφαλαίου και καθοριστική απόφαση για τη ρευστότητα των επόμενων δεκαετιών. Η σωστή επιλογή εξαρτάται από τον χρόνο παραμονής, τη σταθερότητα του εισοδήματος, το κόστος δανεισμού και τις εναλλακτικές χρήσεις των χρημάτων.
Η αγορά κατοικίας δεν είναι αυτομάτως επένδυση με θετική απόδοση. Αντίστοιχα, το ενοίκιο δεν είναι πάντα «πεταμένα λεφτά». Το ενοίκιο αγοράζει ευελιξία και περιορίζει ορισμένους κινδύνους, ενώ η ιδιοκτησία προσφέρει σταθερότητα κατοίκησης και πιθανή συσσώρευση καθαρής θέσης. Η χρηματοοικονομικά ώριμη απόφαση ξεκινά όταν συγκρίνουμε ολόκληρη την εικόνα, όχι μόνο τη μηνιαία δόση με το τρέχον μίσθωμα.
Ενοίκιο ή αγορά κατοικίας: η σωστή ερώτηση
Αντί για το «ποιο είναι καλύτερο;», η χρησιμότερη ερώτηση είναι: «Ποια επιλογή ενισχύει περισσότερο την οικονομική μου ανθεκτικότητα και τους στόχους μου;» Η απάντηση αλλάζει σημαντικά για έναν εργαζόμενο που ίσως μετακομίσει σε δύο χρόνια, για μια οικογένεια που θέλει σταθερό σχολικό περιβάλλον και για έναν επενδυτή που ήδη διαθέτει μεγάλο μέρος της περιουσίας του σε ακίνητα.
Η αγορά συνήθως αποκτά ισχυρότερο οικονομικό νόημα όταν η παραμονή προβλέπεται μακροχρόνια. Τα αρχικά έξοδα αγοράς κατανέμονται σε περισσότερα χρόνια, η πιθανότητα αναγκαστικής πώλησης μειώνεται και η δόση του δανείου μπορεί να προσφέρει προβλεψιμότητα. Αντίθετα, όταν η μετακίνηση είναι πιθανή, το ενοίκιο μπορεί να αποδειχθεί φθηνότερο, ακόμη κι αν το μηνιαίο ποσό φαίνεται υψηλό.
Δεν αρκεί επίσης να συγκρίνουμε τη δόση στεγαστικού δανείου με το ενοίκιο. Η δόση περιλαμβάνει τόκο και αποπληρωμή κεφαλαίου. Το κεφάλαιο που αποπληρώνεται αυξάνει σταδιακά την ιδιοκτησία σας στο ακίνητο, ενώ ο τόκος είναι πραγματικό κόστος χρηματοδότησης. Αυτή η διάκριση είναι βασική για κάθε ορθή σύγκριση.
Το κόστος αγοράς που συχνά υποτιμάται
Η τιμή που αναγράφεται στην αγγελία είναι μόνο η αφετηρία. Η αγορά περιλαμβάνει έξοδα μεταβίβασης, συμβολαιογραφικά και νομικά κόστη, έξοδα εγγραφής, πιθανή αμοιβή μεσίτη, τεχνικούς ελέγχους και έξοδα για τις διαδικασίες του δανείου. Στη συνέχεια έρχονται οι επισκευές, η ασφάλιση, τα κοινόχρηστα όπου αναλογούν, ο ΕΝΦΙΑ και η συντήρηση.
Ένα παλαιότερο ακίνητο μπορεί να έχει χαμηλότερη τιμή αγοράς, αλλά να απαιτεί ενεργειακή αναβάθμιση, αλλαγή ηλεκτρολογικών ή υδραυλικών και σημαντικές παρεμβάσεις πριν κατοικηθεί άνετα. Αυτές οι δαπάνες δεν πρέπει να αντιμετωπίζονται ως λεπτομέρεια. Είναι μέρος του πραγματικού κόστους κτήσης.
Ιδιαίτερη προσοχή χρειάζεται και στην προκαταβολή. Τα χρήματα που δεσμεύονται σε αυτήν δεν είναι διαθέσιμα για έκτακτες ανάγκες, επένδυση ή επαγγελματικές αλλαγές. Αν η αγορά απορροφά σχεδόν όλη την αποταμίευση του νοικοκυριού, η ιδιοκτησία μπορεί να αυξάνει την περιουσία στα χαρτιά, αλλά να μειώνει επικίνδυνα τη βραχυπρόθεσμη ασφάλεια.
Η δόση δεν πρέπει να εξαντλεί τον προϋπολογισμό
Ένα στεγαστικό δάνειο είναι μακροχρόνια υποχρέωση και πρέπει να αντέχει σε δυσμενές σενάριο: προσωρινή ανεργία, μείωση εισοδήματος, αύξηση δαπανών για παιδιά ή ανάγκη επισκευής. Η αξιολόγηση της τράπεζας δεν υποκαθιστά τον δικό σας έλεγχο αντοχής.
Πριν από την υπογραφή, αξίζει να υπολογιστεί αν το νοικοκυριό διατηρεί επαρκές ταμείο έκτακτης ανάγκης μετά την προκαταβολή και τα έξοδα αγοράς. Αξίζει επίσης να εξεταστεί τι συμβαίνει αν το επιτόκιο μεταβληθεί, όταν το δάνειο δεν προσφέρει πλήρη σταθερότητα. Η χαμηλότερη αρχική δόση δεν είναι πάντοτε η ασφαλέστερη επιλογή.
Η ρευστότητα έχει αξία
Το ενοίκιο προσφέρει κάτι που συχνά υποτιμάται: κινητικότητα. Ένας ενοικιαστής μπορεί να αλλάξει περιοχή για εργασία, να προσαρμοστεί σε αλλαγές οικογενειακών αναγκών ή να μειώσει το στεγαστικό κόστος όταν πιεστεί ο προϋπολογισμός. Αυτή η ευελιξία έχει οικονομική αξία, ακόμη κι αν δεν εμφανίζεται σε έναν υπολογιστή δόσεων.
Η κατοικία, αντίθετα, είναι περιουσιακό στοιχείο με χαμηλή ρευστότητα. Δεν πωλείται άμεσα χωρίς κόστος και χωρίς κίνδυνο να χρειαστεί να δεχθείτε χαμηλότερη τιμή από την προσδοκώμενη. Όποιος αγοράζει πρέπει να αντέχει το ενδεχόμενο να κρατήσει το ακίνητο για αρκετά χρόνια, ιδιαίτερα αν η αγορά υποχωρήσει ή αν η πώληση προκύψει σε δυσμενή στιγμή.
Από επενδυτική σκοπιά, η υπερσυγκέντρωση σε ένα ακίνητο είναι επίσης ζήτημα κινδύνου. Για πολλούς Έλληνες, η κύρια κατοικία αποτελεί ήδη το μεγαλύτερο ποσοστό της καθαρής τους θέσης. Αυτό δεν σημαίνει ότι η αγορά είναι λανθασμένη, σημαίνει όμως ότι οι υπόλοιπες αποταμιεύσεις χρειάζεται να χτίζονται με μεγαλύτερη πειθαρχία και διαφοροποίηση.
Τι μπορεί να αποδώσει το κεφάλαιο που δεν δεσμεύεται
Η σύγκριση αγοράς και ενοικίου γίνεται πληρέστερη όταν συμπεριλαμβάνεται το κόστος ευκαιρίας. Αν κάποιος επιλέξει να νοικιάσει, η προκαταβολή και τα έξοδα που δεν καταβάλλει μπορούν θεωρητικά να παραμείνουν σε ρευστά διαθέσιμα ή να επενδύονται σταδιακά σε ένα διαφοροποιημένο χαρτοφυλάκιο.
Αυτό δεν είναι επιχείρημα ότι οι αγορές θα αποδίδουν πάντα περισσότερο από τα ακίνητα. Οι αποδόσεις των μετοχών δεν είναι εγγυημένες και οι τιμές τους παρουσιάζουν μεταβλητότητα. Είναι όμως υπενθύμιση ότι η αγορά κατοικίας ανταγωνίζεται άλλες χρήσεις κεφαλαίου. Η σωστή σύγκριση απαιτεί ρεαλιστικές υποθέσεις για πιθανές αποδόσεις, πληθωρισμό, φορολογία, συντήρηση και διάρκεια επένδυσης.
Αν, για παράδειγμα, η επιλογή της αγοράς οδηγεί σε μηδενική αποταμίευση και αδυναμία τακτικών επενδύσεων για πολλά χρόνια, το όφελος της ιδιοκτησίας χρειάζεται να σταθμιστεί προσεκτικά. Η κατοικία μπορεί να είναι πυλώνας ασφάλειας, αλλά δεν πρέπει να ακυρώνει κάθε άλλη μορφή δημιουργίας κεφαλαίου.
Ένα πρακτικό πλαίσιο απόφασης
Πριν αποφασίσετε, καταγράψτε το συνολικό ετήσιο κόστος κάθε επιλογής. Για την αγορά, συμπεριλάβετε τόκους, φόρους, ασφάλιση, συντήρηση, προβλεπόμενες επισκευές και όλα τα αρχικά έξοδα κατανεμημένα στα χρόνια που εκτιμάτε ότι θα μείνετε στο ακίνητο. Για το ενοίκιο, υπολογίστε το μίσθωμα, την πιθανή ετήσια αναπροσαρμογή και το κόστος μετακόμισης.
Στη συνέχεια, εξετάστε τρία σενάρια: ένα βασικό, ένα δυσμενές και ένα θετικό. Στο δυσμενές σενάριο, το εισόδημα μειώνεται ή αυξάνονται τα επιτόκια και οι ανάγκες συντήρησης. Αν η αγορά παραμένει διαχειρίσιμη χωρίς να εξαντλείται το αποθεματικό ασφαλείας, η απόφαση είναι πιο ανθεκτική. Αν η εξυπηρέτηση του δανείου απαιτεί μόνιμα αισιόδοξες συνθήκες, ο κίνδυνος είναι μεγαλύτερος από όσο δείχνει η μηνιαία δόση.
Τέλος, αξιολογήστε τον ορίζοντα κατοίκησης με ειλικρίνεια. Η αγορά ταιριάζει περισσότερο σε ανθρώπους με σταθερή γεωγραφική βάση, προβλέψιμη οικονομική κατάσταση και διάθεση να αναλάβουν τις ευθύνες της συντήρησης. Το ενοίκιο είναι συχνά λογική επιλογή για όσους βρίσκονται σε μεταβατική φάση, χτίζουν κεφάλαιο ή προτιμούν να διατηρούν υψηλότερη ρευστότητα.
Η καλύτερη απόφαση δεν είναι εκείνη που εντυπωσιάζει κοινωνικά, αλλά εκείνη που σας επιτρέπει να κοιμάστε ήρεμα, να κρατάτε ένα αξιόπιστο αποθεματικό και να συνεχίζετε σταθερά τη μακροχρόνια οικοδόμηση της περιουσίας σας.