Η πιο χρήσιμη συζήτηση για το χρήμα συχνά ξεκινά στο ταμείο του σούπερ μάρκετ: το παιδί ζητά κάτι αυθόρμητα και ο γονέας απαντά απλώς «όχι». Αν αναρωτιέστε πώς εξηγώ χρήματα στα παιδιά, αυτή η μικρή στιγμή είναι μια καλή αφετηρία. Δεν χρειάζεται διάλεξη ούτε περίπλοκη οικονομική ορολογία. Χρειάζεται να συνδέσετε το χρήμα με επιλογές, προτεραιότητες και συνέπειες.
Ο στόχος δεν είναι να μεγαλώσει ένα παιδί που φοβάται να ξοδέψει. Είναι να αποκτήσει τη συνήθεια να σκέφτεται πριν αποφασίσει: τι χρειάζομαι, τι θέλω, τι μπορώ να περιμένω και τι χάνω όταν διαλέγω κάτι άλλο. Αυτή είναι η βάση της σωστής διαχείρισης χρημάτων και, αργότερα, της ώριμης επενδυτικής κρίσης.
Πώς εξηγώ χρήματα στα παιδιά: ξεκινώ από τις επιλογές
Για ένα παιδί, το χρήμα είναι αρχικά κάτι αφηρημένο. Βλέπει μια κάρτα να περνά από το τερματικό ή έναν γονέα να πατά ένα κουμπί στο κινητό και το προϊόν να καταλήγει στο σπίτι. Δεν βλέπει όμως τον χρόνο εργασίας, τον προϋπολογισμό και τις αποφάσεις που προηγήθηκαν.
Γι’ αυτό οι εξηγήσεις πρέπει να είναι συγκεκριμένες. Αντί για το ασαφές «δεν έχουμε χρήματα», είναι προτιμότερο να πείτε: «Έχουμε βάλει τα χρήματά μας σε άλλες ανάγκες αυτή την εβδομάδα» ή «Μπορούμε να το αγοράσουμε, αλλά τότε δεν θα μείνουν χρήματα για το παιχνίδι που θέλεις περισσότερο». Η διαφορά είναι ουσιαστική. Το πρώτο μήνυμα δημιουργεί συχνά ανασφάλεια. Το δεύτερο διδάσκει ότι κάθε οικογένεια κατανέμει περιορισμένους πόρους.
Η λέξη-κλειδί είναι η επιλογή. Τα χρήματα δεν είναι απεριόριστα και κάθε δαπάνη ανταγωνίζεται κάποια άλλη. Αυτή η αρχή ισχύει για ένα παγωτό, για έναν οικογενειακό προϋπολογισμό και για τη δημιουργία ενός επενδυτικού χαρτοφυλακίου.
Προσαρμόστε τη συζήτηση στην ηλικία
Στις μικρές ηλικίες, από περίπου 4 έως 7 ετών, το παιδί χρειάζεται να καταλάβει ότι τα πράγματα έχουν κόστος και ότι το χρήμα χρησιμοποιείται για να τα αποκτήσουμε. Τα κέρματα και τα χαρτονομίσματα βοηθούν περισσότερο από τις ψηφιακές πληρωμές, επειδή είναι ορατά. Μπορείτε να του δώσετε λίγα κέρματα για μια απλή αγορά και να μετρήσετε μαζί τι αρκεί και τι όχι.
Στις ηλικίες του δημοτικού, η συζήτηση μπορεί να περάσει στη διαφορά ανάμεσα στις ανάγκες και τις επιθυμίες. Το φαγητό, τα σχολικά είδη και τα βασικά ρούχα είναι ανάγκες. Ένα ακόμη παιχνίδι, ένα επώνυμο αξεσουάρ ή μια ψηφιακή αγορά είναι συνήθως επιθυμίες. Δεν σημαίνει ότι οι επιθυμίες είναι κακές. Σημαίνει ότι χρειάζονται όρια και προτεραιοποίηση.
Στους εφήβους, η συζήτηση μπορεί να γίνει πιο ρεαλιστική. Εξηγήστε τι είναι ο μισθός, γιατί υπάρχουν φόροι και εισφορές, πώς λειτουργεί ένας τραπεζικός λογαριασμός και γιατί η πιστωτική κάρτα δεν είναι «δωρεάν χρήμα». Είναι επίσης κατάλληλη ηλικία για να μιλήσετε για αποταμίευση, τόκους, πληθωρισμό και επενδύσεις, χωρίς να παρουσιάζετε το χρηματιστήριο ως παιχνίδι γρήγορου κέρδους.
Δώστε χαρτζιλίκι με κανόνες, όχι χωρίς πλαίσιο
Το χαρτζιλίκι είναι ένα μικρό, ασφαλές πεδίο εκπαίδευσης. Το παιδί μπορεί να κάνει λάθη με χαμηλό κόστος: να ξοδέψει όλο το ποσό την πρώτη ημέρα, να μετανιώσει για μια αγορά ή να ανακαλύψει ότι ένας στόχος θέλει χρόνο. Αυτές οι εμπειρίες είναι πιο διδακτικές από μια συνεχόμενη γονεϊκή παρέμβαση.
Για να λειτουργήσει, το ποσό πρέπει να είναι σταθερό και να δίνεται σε προβλέψιμη συχνότητα, για παράδειγμα κάθε εβδομάδα ή κάθε μήνα, ανάλογα με την ηλικία. Δεν χρειάζεται να είναι μεγάλο. Η συνέπεια έχει μεγαλύτερη αξία από το ύψος του ποσού, επειδή επιτρέπει στο παιδί να προγραμματίζει.
Αποφασίστε επίσης τι καλύπτει το χαρτζιλίκι. Αν όλα τα μικρά προσωπικά έξοδα πληρώνονται επιπλέον από τους γονείς, το παιδί δεν χρειάζεται ποτέ να επιλέξει. Αν, αντίθετα, γνωρίζει ότι από αυτό το ποσό θα καλύψει ένα μικρό κέρασμα ή ένα περιοδικό, αρχίζει να κατανοεί τον περιορισμό του προϋπολογισμού.
Δεν είναι απαραίτητο να συνδέεται κάθε εργασία στο σπίτι με αμοιβή. Η συμμετοχή στις καθημερινές υποχρεώσεις είναι μέρος της οικογενειακής ζωής, όχι μισθωτή εργασία. Μπορείτε όμως να συμφωνήσετε αμοιβή για έκτακτες, επιπλέον εργασίες. Έτσι το παιδί διακρίνει την ευθύνη από την πρόσθετη προσπάθεια που δημιουργεί εισόδημα.
Κάντε την αποταμίευση ορατή και συγκεκριμένη
Η εντολή «βάλε κάτι στην άκρη» δεν αρκεί. Η αποταμίευση αποκτά νόημα όταν συνδέεται με έναν ορατό στόχο: ένα ποδήλατο, ένα βιβλίο, μια εκδρομή ή ένα αντικείμενο που το παιδί πραγματικά θέλει.
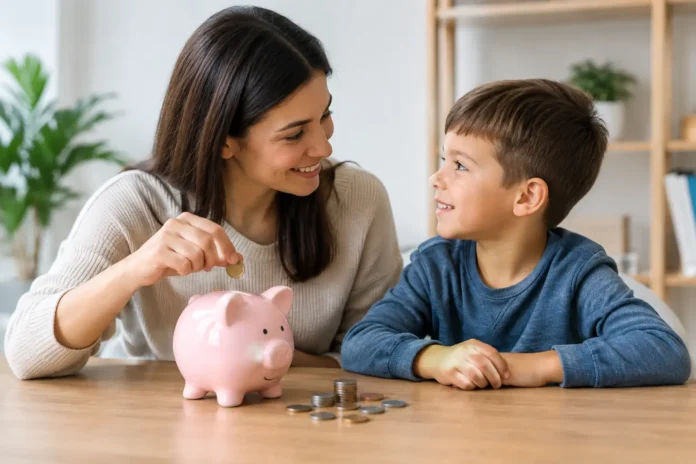
Για τα μικρότερα παιδιά, τρία απλά δοχεία μπορούν να βοηθήσουν: ένα για ξόδεμα, ένα για αποταμίευση και ένα για προσφορά ή δώρο. Το ζητούμενο δεν είναι να επιβληθεί ένα άκαμπτο ποσοστό. Είναι να καταλάβει το παιδί ότι κάθε εισόδημα μπορεί να έχει περισσότερους από έναν προορισμούς.
Στους εφήβους, η ίδια λογική μπορεί να περάσει σε έναν τραπεζικό λογαριασμό και σε ένα απλό αρχείο παρακολούθησης. Δεν χρειάζεται σχολαστική καταγραφή κάθε ευρώ. Αρκεί να βλέπουν, μία φορά τον μήνα, πόσα μπήκαν, πόσα βγήκαν και τι έμεινε. Η εξοικείωση με αυτή τη διαδικασία χτίζει μια συνήθεια που αργότερα προστατεύει από αυθόρμητες δαπάνες και κακό προγραμματισμό.
Μιλήστε για επενδύσεις χωρίς υποσχέσεις
Τα παιδιά, ιδιαίτερα οι έφηβοι, ακούν συχνά για μετοχές, κρυπτονομίσματα και ιστορίες γρήγορου πλουτισμού. Η σωστή απάντηση δεν είναι να αποφύγετε το θέμα. Είναι να το τοποθετήσετε στο σωστό πλαίσιο.
Εξηγήστε ότι η αποταμίευση εξυπηρετεί κοντινούς στόχους και ένα απόθεμα ασφαλείας, ενώ η επένδυση αφορά συνήθως μακροπρόθεσμους στόχους και συνοδεύεται από κίνδυνο. Όταν κάποιος αγοράζει μια μετοχή, αποκτά μικρό μέρος μιας επιχείρησης. Η αξία του μπορεί να ανεβαίνει ή να πέφτει, και κανείς δεν μπορεί να εγγυηθεί βραχυπρόθεσμη απόδοση.
Η πιο χρήσιμη ιδέα που μπορεί να κρατήσει ένας έφηβος είναι ότι η απόδοση συνδέεται με χρόνο, κίνδυνο και πειθαρχία. Η διαφοροποίηση, η τακτική επένδυση και η αποφυγή αποφάσεων από ενθουσιασμό ή φόβο είναι έννοιες πολύ πιο πολύτιμες από μια «καυτή» επενδυτική συμβουλή. Η εκπαίδευση δεν χρειάζεται να οδηγεί άμεσα σε πραγματική επένδυση. Πρώτα χτίζει τρόπο σκέψης.
Το παράδειγμά σας έχει μεγαλύτερη δύναμη από τις συμβουλές
Τα παιδιά παρατηρούν πώς μιλάτε για το χρήμα. Αν κάθε λογαριασμός παρουσιάζεται ως καταστροφή, μπορεί να μάθουν να το συνδέουν με άγχος. Αν κάθε αγορά γίνεται παρορμητικά και μετά ακολουθεί παράπονο, θα μάθουν ότι ο προϋπολογισμός είναι θεωρία χωρίς εφαρμογή.
Δεν χρειάζεται να μοιράζεστε λεπτομέρειες για οικογενειακά εισοδήματα, χρέη ή ευαίσθητες οικονομικές δυσκολίες. Μπορείτε όμως να δείχνετε τη διαδικασία: να συγκρίνετε τιμές, να περιμένετε για μια αγορά, να συζητάτε γιατί επιλέγετε ποιότητα σε κάτι που θα κρατήσει περισσότερο ή γιατί αποφεύγετε μια προσφορά που δεν χρειάζεστε.
Είναι εξίσου χρήσιμο να παραδεχτείτε ένα μικρό λάθος. «Το αγόρασα βιαστικά και τελικά δεν το χρησιμοποιήσαμε» είναι μια ήρεμη, ειλικρινής φράση που δείχνει πως οι κακές αποφάσεις δεν είναι ντροπή. Είναι υλικό για καλύτερη κρίση την επόμενη φορά.
Αποφύγετε δύο αντίθετες παγίδες
Η πρώτη παγίδα είναι να προστατεύετε το παιδί από κάθε συνέπεια. Αν καλύπτετε αμέσως κάθε λανθασμένη επιλογή, το χαρτζιλίκι χάνει τον εκπαιδευτικό του ρόλο. Βεβαίως, η συνέπεια πρέπει να είναι ανάλογη της ηλικίας και να μην αφορά ποτέ βασικές ανάγκες.
Η δεύτερη είναι να μετατρέψετε το χρήμα σε μόνιμο μοχλό ελέγχου. Η υπερβολική αυστηρότητα, οι ενοχές και οι συγκρίσεις με άλλα παιδιά συνήθως δημιουργούν άγχος ή αντίδραση, όχι οικονομική ωριμότητα. Η πειθαρχία λειτουργεί καλύτερα όταν συνοδεύεται από εξήγηση και σταθερούς κανόνες.
Οι συζητήσεις για χρήματα δεν χρειάζεται να είναι μεγάλες ή επίσημες. Μερικά λεπτά μπροστά σε μια αγορά, σε έναν λογαριασμό ή σε έναν στόχο αποταμίευσης αρκούν, όταν επαναλαμβάνονται με συνέπεια. Με τον χρόνο, το παιδί δεν θα θυμάται μόνο τι του είπατε για τα χρήματα. Θα έχει μάθει να τα βλέπει ως εργαλείο επιλογών, ελευθερίας και υπεύθυνης ζωής.