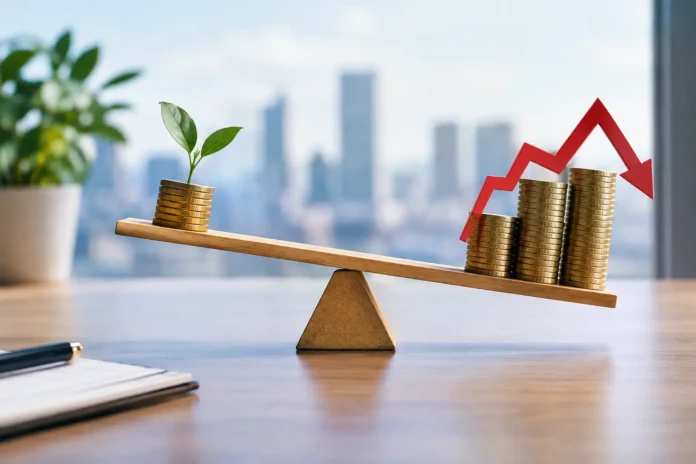
Ένας επενδυτής διαθέτει 5.000 ευρώ, αλλά ανοίγει θέση 20.000 ευρώ σε μια μετοχή ή σε έναν χρηματιστηριακό δείκτη. Αν η αγορά ανέβει 5%, το κέρδος του δεν υπολογίζεται στα 5.000 ευρώ, αλλά στα 20.000 ευρώ. Το ίδιο, όμως, ισχύει και όταν η αγορά υποχωρήσει. Αυτό είναι το σημείο από το οποίο πρέπει να ξεκινήσει κάθε συζήτηση για το τι είναι μόχλευση: δεν δημιουργεί από μόνη της αξία, αλλά μεγαλώνει την έκθεση, άρα και τις συνέπειες μιας σωστής ή λανθασμένης απόφασης.
Η μόχλευση μπορεί να είναι χρήσιμο εργαλείο υπό αυστηρές προϋποθέσεις. Για τον ιδιώτη επενδυτή, όμως, συχνά μετατρέπεται σε πηγή κινδύνου επειδή προσφέρει την ψευδαίσθηση ότι μια μικρή μεταβολή της αγοράς είναι ασήμαντη. Όταν η θέση είναι πολλαπλάσια του κεφαλαίου, ακόμη και μια φυσιολογική ημερήσια διακύμανση μπορεί να έχει δυσανάλογο αποτέλεσμα στο χαρτοφυλάκιο.
Τι είναι μόχλευση στις επενδύσεις
Μόχλευση είναι η χρήση δανειακών κεφαλαίων ή χρηματοοικονομικών προϊόντων ώστε ο επενδυτής να αποκτήσει μεγαλύτερη επενδυτική έκθεση από εκείνη που καλύπτει με τα δικά του χρήματα. Ο δανεισμός μπορεί να προέρχεται από χρηματιστηριακή εταιρεία, τράπεζα ή από τον ίδιο τον σχεδιασμό ενός προϊόντος, όπως ένα παράγωγο ή ένα μοχλευμένο ETF.
Ο βαθμός μόχλευσης συνήθως εκφράζεται ως αναλογία. Μόχλευση 2:1 σημαίνει ότι για κάθε 1 ευρώ ιδίων κεφαλαίων ο επενδυτής ελέγχει θέση 2 ευρώ. Με μόχλευση 5:1, 1.000 ευρώ μπορούν να στηρίξουν έκθεση 5.000 ευρώ. Η αναλογία αυτή δεν δείχνει μόνο το πιθανό κέρδος. Δείχνει κυρίως πόσο γρήγορα μπορεί να μειωθεί το διαθέσιμο κεφάλαιο.
Η κρίσιμη διαφορά είναι ανάμεσα στην αξία της θέσης και στο καθαρό κεφάλαιο του επενδυτή. Η θέση μπορεί να είναι 10.000 ευρώ, αλλά αν τα 7.500 ευρώ είναι δανεικά, ο επενδυτής έχει τοποθετήσει στην πράξη μόλις 2.500 ευρώ. Οι μεταβολές της αγοράς εφαρμόζονται στο σύνολο των 10.000 ευρώ, όχι μόνο στα δικά του 2.500 ευρώ.
Ένα απλό παράδειγμα που δείχνει τον κίνδυνο
Ας υποθέσουμε ότι δύο επενδυτές αγοράζουν την ίδια μετοχή. Ο πρώτος τοποθετεί 10.000 ευρώ χωρίς δανεισμό. Ο δεύτερος διαθέτει 10.000 ευρώ, δανείζεται άλλα 10.000 ευρώ και αποκτά συνολική θέση 20.000 ευρώ, με μόχλευση 2:1.
Αν η μετοχή ανέβει 10%, ο πρώτος έχει κέρδος 1.000 ευρώ. Ο δεύτερος έχει κέρδος 2.000 ευρώ πριν από τόκους, προμήθειες και φόρους. Η απόδοση στο δικό του κεφάλαιο φαίνεται διπλάσια.
Αν όμως η μετοχή πέσει 10%, ο πρώτος χάνει 1.000 ευρώ ή 10% του κεφαλαίου του. Ο δεύτερος χάνει 2.000 ευρώ, δηλαδή 20% των δικών του κεφαλαίων. Σε μεγαλύτερη μόχλευση, η επίδραση γίνεται ακόμη πιο έντονη. Με λόγο 5:1, πτώση 10% στην αξία της θέσης μπορεί να εξανεμίσει το μισό αρχικό κεφάλαιο, πριν συνυπολογιστούν τα έξοδα χρηματοδότησης.
Αυτό εξηγεί γιατί η μόχλευση δεν πρέπει να αξιολογείται με βάση το ερώτημα «πόσα μπορώ να κερδίσω;». Το σωστό ερώτημα είναι: «πόση απώλεια μπορώ να αντέξω χωρίς να αναγκαστώ να πουλήσω σε κακή στιγμή;»
Πού συναντά ο ιδιώτης επενδυτής τη μόχλευση
Η πιο άμεση μορφή είναι ο λογαριασμός περιθωρίου, γνωστός ως margin account. Η χρηματιστηριακή δανείζει μέρος του ποσού για την αγορά τίτλων και χρεώνει τόκο για το δάνειο. Ο επενδυτής διατηρεί εγγύηση στον λογαριασμό του, συνήθως μετρητά ή άλλους τίτλους.
Η μόχλευση υπάρχει επίσης στα συμβόλαια μελλοντικής εκπλήρωσης, στα δικαιώματα προαίρεσης, στα CFDs και σε ορισμένα ETFs. Τα προϊόντα αυτά δεν έχουν τον ίδιο μηχανισμό ούτε το ίδιο προφίλ κινδύνου. Ένα δικαίωμα προαίρεσης μπορεί να περιορίζει τη μέγιστη απώλεια του αγοραστή στο ασφάλιστρο που πλήρωσε, αλλά συχνά έχει ημερομηνία λήξης και μπορεί να χάσει όλη την αξία του. Τα CFDs, αντίθετα, συνδέονται συνήθως με σημαντική μόχλευση και απαιτούν ιδιαίτερη κατανόηση του κινδύνου.
Τα μοχλευμένα ETFs αξίζουν ξεχωριστή προσοχή. Συνήθως επιδιώκουν να προσφέρουν πολλαπλάσια της ημερήσιας μεταβολής ενός δείκτη, για παράδειγμα 2x ή 3x. Δεν σημαίνει ότι θα αποδώσουν ακριβώς δύο ή τρεις φορές την ετήσια επίδοση του δείκτη. Λόγω καθημερινής επαναστάθμισης και μεταβλητότητας, η απόδοσή τους σε μεγαλύτερες περιόδους μπορεί να αποκλίνει ουσιαστικά από αυτό που περιμένει ένας επενδυτής.
Το margin call δεν είναι θεωρητικό ενδεχόμενο
Όταν χρησιμοποιείται δανεισμός, η χρηματιστηριακή απαιτεί να διατηρείται ένα ελάχιστο επίπεδο ιδίων κεφαλαίων. Αν η αξία των τίτλων υποχωρήσει, το ποσοστό αυτό μειώνεται. Τότε ο επενδυτής μπορεί να λάβει margin call: αίτημα να καταθέσει επιπλέον χρήματα ή τίτλους.
Αν δεν το κάνει εγκαίρως, η χρηματιστηριακή μπορεί να πουλήσει θέσεις για να περιορίσει τον δικό της κίνδυνο. Το πρόβλημα δεν είναι μόνο η απώλεια. Είναι η απώλεια ελέγχου επί του χρόνου της πώλησης. Ο επενδυτής μπορεί να αναγκαστεί να ρευστοποιήσει μετά από έντονη πτώση, ακριβώς όταν θα προτιμούσε να περιμένει μια πιθανή ανάκαμψη.
Σε περιόδους υψηλής μεταβλητότητας, οι κινήσεις είναι συχνά γρήγορες και οι εντολές stop-loss δεν εγγυώνται πάντα εκτέλεση στην τιμή που έχει σχεδιαστεί. Σε μια απότομη πτώση ή σε αγορά με περιορισμένη ρευστότητα, η τιμή εκτέλεσης μπορεί να απέχει αισθητά από την επιθυμητή τιμή.
Μόχλευση επενδυτή και δανεισμός εταιρείας δεν είναι το ίδιο
Η λέξη μόχλευση χρησιμοποιείται και όταν αναφερόμαστε στις ίδιες τις επιχειρήσεις. Μια εταιρεία με δάνεια χρηματοδοτεί επενδύσεις, εξαγορές, υποδομές ή κεφάλαιο κίνησης. Αυτό ονομάζεται χρηματοοικονομική μόχλευση της εταιρείας και είναι βασικό στοιχείο στην ανάλυση μιας μετοχής.
Ο εταιρικός δανεισμός δεν είναι κατ’ ανάγκη αρνητικός. Μια επιχείρηση με σταθερές ταμειακές ροές, προβλέψιμα κέρδη και λογικό κόστος χρηματοδότησης μπορεί να αξιοποιεί το χρέος παραγωγικά. Αντίθετα, υψηλός δανεισμός σε εταιρεία με ασταθή κερδοφορία ή μεγάλες ανάγκες αναχρηματοδότησης αυξάνει τον κίνδυνο για τους μετόχους.
Για τον αναλυτή, χρήσιμοι δείκτες είναι ο καθαρός δανεισμός σε σχέση με τα λειτουργικά κέρδη, η κάλυψη τόκων, η λήξη των δανείων και η δυνατότητα παραγωγής ελεύθερων ταμειακών ροών. Ο επενδυτής δεν πρέπει να συγχέει μια εταιρεία που χρησιμοποιεί συνετά δανεισμό με την προσωπική επιλογή να δανειστεί για να αγοράσει τη μετοχή της. Πρόκειται για δύο διαφορετικά επίπεδα κινδύνου που μπορούν, μάλιστα, να συνδυαστούν δυσμενώς.
Πότε η μόχλευση γίνεται ιδιαίτερα επικίνδυνη
Η μόχλευση είναι πιο επικίνδυνη όταν εφαρμόζεται σε περιουσιακά στοιχεία με υψηλή μεταβλητότητα, όταν ο επενδυτής δεν διαθέτει επαρκές ταμειακό απόθεμα ή όταν η επενδυτική θέση είναι υπερβολικά συγκεντρωμένη. Η χρήση δανεισμού για μία μόνο μετοχή αυξάνει ταυτόχρονα τον κίνδυνο της εταιρείας, του κλάδου και της αγοράς.
Γίνεται επίσης προβληματική όταν χρησιμοποιείται για να καλυφθεί προηγούμενη ζημία. Η σκέψη «θα αυξήσω τη θέση για να ανακτήσω γρήγορα όσα έχασα» δεν είναι επενδυτική στρατηγική. Είναι αντίδραση υπό πίεση, η οποία συχνά οδηγεί σε ακόμη μεγαλύτερη έκθεση την πιο ακατάλληλη στιγμή.
Για έναν επενδυτή που χτίζει μακροπρόθεσμο χαρτοφυλάκιο, η απουσία μόχλευσης δεν σημαίνει χαμηλές φιλοδοξίες. Σημαίνει ότι η διάρκεια, η διαφοροποίηση και η τακτική αποταμίευση έχουν χώρο να λειτουργήσουν χωρίς τον κίνδυνο αναγκαστικής ρευστοποίησης. Η απόδοση δεν προέρχεται μόνο από τη σωστή επιλογή τίτλων, αλλά και από την ικανότητα να παραμένεις συνεπής όταν οι αγορές δοκιμάζουν την υπομονή σου.
Πριν χρησιμοποιήσεις δανεισμό, θέσε αυτά τα όρια
Πριν από οποιαδήποτε μοχλευμένη θέση, ο επενδυτής χρειάζεται να γνωρίζει το συνολικό μέγεθος της έκθεσής του, το μέγιστο ποσό που μπορεί να χάσει, το κόστος του δανεισμού και το επίπεδο στο οποίο θα προκύψει απαίτηση πρόσθετου περιθωρίου. Χρειάζεται επίσης να εξετάσει αν μπορεί να καλύψει μια τέτοια απαίτηση με διαθέσιμα μετρητά, χωρίς να αγγίξει το αποθεματικό έκτακτης ανάγκης ή να πουλήσει μακροπρόθεσμες επενδύσεις.
Η απάντηση στο «μπορώ να χρησιμοποιήσω μόχλευση;» δεν είναι ίδια για όλους. Εξαρτάται από το εισόδημα, τη ρευστότητα, τον επενδυτικό ορίζοντα, τη γνώση του προϊόντος και κυρίως από την αντοχή του επενδυτή σε πραγματικές, όχι θεωρητικές, απώλειες. Για τους περισσότερους αρχάριους, η καλύτερη πρώτη απόφαση είναι να μάθουν να διαχειρίζονται σωστά ένα χαρτοφυλάκιο χωρίς δανεισμό. Η πειθαρχία είναι κεφάλαιο και, σε αντίθεση με τη μόχλευση, δεν μπορεί να εξαφανιστεί μέσα σε μία κακή συνεδρίαση.